
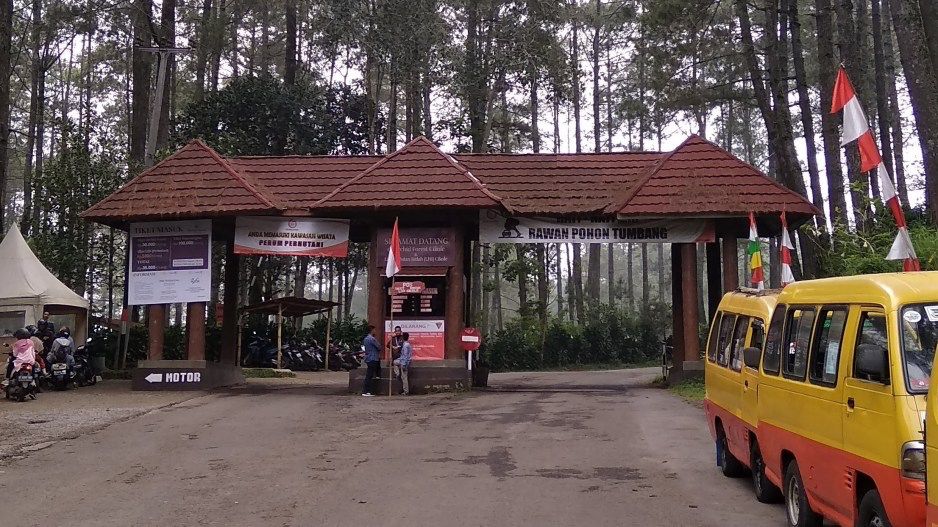
BANDUNGSATU.COM – Pelaksanaan pemungutan Pajak Barang dan Jasa Tertentu (PBJT) di Kabupaten Bandung Barat, khususnya atas Jasa Perhotelan, Makanan dan/atau Minuman, Jasa Parkir serta Jasa Kesenian dan Hiburan yang berada di kawasan PT. Perhutani Alam Wisata Risorsis (PT. Palawi Risorsis) mengundang pertanyaan berbagai pihak karena pajaknya tidak masuk ke kas Pemda Kabupaten Bandung Barat, padahal adalah hak bagi pemerintah daerah. Pajak tersebut masih dikuasai oleh pihak pengelola kawasan PT. Palawi Risorsis.
Salah satu tokoh pendiri Kabupaten Bandung Barat, Eman Sulaeman meminta agar Badan Pendapatan Daerah (Bapenda) Bandung Barat segera memungutnya sebagai Penghasilan Asli Daerah (PAD)
“Ini harus segera dipungut jenis, objek, dan subjek pajak yang dapat dikenakan PBJT untuk Jasa Perhotelan, Makanan dan/atau Minuman, Jasa Parkir serta Jasa Kesenian dan Hiburan sebagaimana sudah diatur dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD) serta Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, agar para pengusaha juga tidak bingung dengan kategori atau pengelompokan jenis usaha sesuai undang-undang,” kata Eman, Jumat (26/12)
Eman pun berharap agar ada kesesuaian pemungutan PBJT oleh Pemerintah Kabupaten Bandung Barat dengan ketentuan peraturan perundang-undangan, mengingat adanya pengelolaan kawasan Wisata Alam dan Jasa Lingkungan pada kawasan hutan milik Perhutani.
“Penjelasan lebih lanjut mengenai batasan pemungutan PBJT oleh Pemerintah Daerah terhadap kegiatan jasa perhotelan, makanan dan/atau minuman, jasa parkir, kesenian, dan hiburan yang dilakukan di lokasi kawasan hutan milik perhutani, agar tidak terjadi tumpang tindih dengan pungutan berupa Penerimaan Negara Bukan Pajak (PNBP), dengan memperhatikan ketentuan Penegasan Direktif Pemerintah dalam Surat Edaran Menteri Kehutanan Nomor SE.6/MENHUT/SETJEN/KUM.02/7/2025 tentang Kegiatan di Bidang Kehutanan dalam Kawasan Hutan Yang Tidak Dikenakan Pungutan Pajak/retribusi,” jelasnya.
Meski demikian Eman mengaku menyampaikan apresiasi setinggi-tingginya atas upaya Pemerintah Kabupaten Bandung Barat dalam mengimplementasikan ketentuan Pajak Daerah dan Retribusi Daerah (PDRD) sesuai dengan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) dan Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah (PP KUPDRD).
Namun demikian dalam pelaksanaan pemungutan pajak tersebut, Pemerintah, menurut Eman, harus melaksanakan amanat Pasal 23A UUD 1945 yang mengatur bahwa Pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan Undang-Undang, Pemerintah menerbitkan UU HKPD yang memberikan kewenangan kepada Pemerintah Daerah untuk memungut Pajak Daerah dan Retribusi Daerah yang ditindaklanjuti dengan menerbitkan PP KUPDRD. Salah satu jenis pajak daerah yang dapat dipungut oleh Pemerintah Daerah adalah PBJT.
“Selanjutnya terkait dengan PBJT, UU HKPD mengatur sebagai berikut, 1) Pasal 50, mengatur bahwa Objek PBJT merupakan penjualan, penyerahan, dan/atau konsumsi barang dan jasa tertentu yang meliputi makanan dan/ atau Minuman, Tenaga Listrik, Jasa Perhotelan, Jasa Parkir; dan Jasa Kesenian dan Hiburan. 2) Pasal 56 ayat (1), mengatur bahwa Subjek Pajak PBJT adalah konsumen barang dan jasa tertentu. 3) Pasal 56 ayat (2) mengatur bahwa Wajib Pajak PBJT adalah orang pribadi atau Badan yang melakukan penjualan, penyerahan, dan/ atau konsumsi barang dan jasa tertentu,” ungkap Eman
Sementara itu, lanjut Eman, PP KUPDRD mengatur PBJT antara lain, Pasal 19 ayat (1) mengatur bahwa dasar pengenaan PBJT merupakan jumlah yang dibayarkan oleh konsumen barang atau jasa tertentu, meliputi jumlah pembayaran yang diterima oleh penyedia Makanan dan/atau Minuman untuk PBJT atas Makanan dan/atau Minuman, nilai jual Tenaga Listrik untuk PBJT atas Tenaga Listrik, jumlah pembayaran kepada penyedia Jasa Perhotelan untuk PBJT atas Jasa Perhotelan, jumlah pembayaran kepada penyedia atau penyelenggara tempat parkir dan/atau penyedia layanan memarkirkan kendaraan untuk PBJT atas Jasa Parkir dan e) jumlah pembayaran yang diterima oleh penyelenggara Jasa Kesenian dan Hiburan untuk PBJT atas Jasa Kesenian dan Hiburan.
Atas apa yang ia jelaskan, menurut Eman, pemungutan pajak daerah yang dalam hal ini adalah PBJT dapat dilakukan sepanjang telah terdapat dasar hukum pemungutan pajak daerahnya dan Kab. Bandung Barat telah memiliki Perda Nomor 1 Tahun 2024 tentang PDRD serta telah terpenuhinya syarat objektif dan syarat subjektif atas suatu jenis pajak daerah.
“Dengan demikian, jika sudah terdapat objek pajak daerah dan subjek pajak daerah sesuai ketentuan, maka pajak daerah tersebut wajib dipungut sebesar 10 persen. Suatu pajak dapat dimaknai sebagai pajak berganda jika memenuhi 4 (empat) kriteria, yakni dikenakan terhadap subjek pajak yang sama, objek pajak yang sama, atas jenis pajak yang sama, dan dikenakan untuk periode (masa pajak) yang sama. Sesuai Penegasan Direktif Pemerintah pada huruf E angka 3 Surat Edaran Menteri Kehutanan Nomor SE.6/Menhut/Setjen/Kum.02/7/2025, ditegaskan bahwa terhadap pemegang Hak Pengelolaan Hutan (Perum Perhutani), pemegang PBPH, pemegang PPKH, pemegang Persetujuan PS, dan pemegang Izin Pengusahaan Sarana Wisata Alam/Izin Pengusahaan Pariwisata Alam di kawasan hutan konservasi, maupun semua pemegang perizinan/persetujuan di kawasan hutan lainnya, telah dikenakan PNBP,” tegas Eman.
“Mengingat Objek Pajak PBJT adalah penjualan, penyerahan, dan/atau konsumsi barang dan jasa tertentu yang meliputi Makanan dan/atau Minuman, Tenaga Listrik, Jasa Perhotelan, Jasa Parkir; dan Jasa Kesenian dan Hiburan sementara pemungutan objek PNBP adalah hak atau izin yang diberikan oleh Pemerintah kepada penerima hak atau izin tersebut maka terdapat perbedaan objek pemungutan antara PBJT dengan PNBP sehingga atas dua pemungutan tersebut tidak terdapat pungutan ganda atau double taxation,” kata Eman.
Dengan adanya ketentuan tersebut, maka Pihak PT. Palawi Risorsis sudah seharusnya segera melakukan pembayaran pajak yg telah dipungutnya kepada Pemerintah KBB. (*)